

Strategische Ausrichtungen im regulierten Gesundheitsmarkt: Eine laufende Herausforderung
Irmgard Wübbeling
Das deutsche Gesundheitssystem basiert bis heute auf der bismarckschen Gesetzgebung, nach der verschiedene Formen der sozialen Absicherung eingeführt wurden. Dazu zählte auch die 1883 eingeführte Krankenversicherung. Das in Deutschland herrschende Sozialstaatsprinzip leitet sich aus dem Grundgesetz ab. Danach hat der Staat die Mindestvoraussetzungen für ein menschenwürdiges Dasein zu schaffen. Dies umfasst auch eine grundsätzliche Verantwortung des Staates für die gesundheitliche Versorgung seiner Bevölkerung. Der Staat hat dabei die Pflicht, durch die Gestaltung von Gesetzen die Versorgung sicherzustellen. Er ist nicht verpflichtet, diese Leistungen selbst anzubieten. Die zahlreichen Reformen im Gesundheitswesen sind in dem Spannungsfeld zwischen der Pflicht zur Gestaltung von Versorgungssicherheit und gleichzeitiger Refinanzierung der Kosten des Gesundheitswesens einzuordnen. Während die Reformen im Krankenhausbereich bis Ende des 20. Jahrhunderts stark auf Kostendämpfung ausgerichtet waren und sich von dem Selbstkostendeckungsprinzip in Richtung marktwirtschaftlichen Wettbewerb orientierten, zielten die Reformen nach 2000 vermehrt auf eine qualitäts- und patientenorientierte Leistungssteuerung und Leistungsbegrenzung ab.
In dem oben beschriebenen Spannungsfeld erleben wir aktuell die wohl bisher größte Krankenhausreform nach der Einführung des Krankenhausfinanzierungsgesetzes (KHG) im Jahr 1972, die das Gesundheitswesen deutlich weitreichender verändern wird, als die des Jahres 1972. Mit dem 2024 beschlossenen Gesetz zur Verbesserung der Versorgungsqualität im Krankenhaus und zur Reform der Vergütungsstrukturen (Krankenhausversorgungsverbesserungsgesetz; kurz: KHVVG) soll zum einen durch die Einführung von Leistungsgruppen als Krankenhaus-Planungsinstrument eine Konzentration von stationären Leistungen bei einer gleichzeitig höheren Versorgungsqualität erreicht werden, was zwangsläufig zu Schließung von Krankenhausstandorten führen wird. Damit verbunden ist eine weitere Öffnung der Krankenhäuser für die ambulante Leistungserbringung sowie eine Vergütungsreform, die insbesondere mit der Vorhaltefinanzierung die Versorgungssicherheit gewährleisten soll.
Krankenhäuser in den 1970er-Jahren: Postulat der staatlichen Daseinsvorsoge
Infolge der unzureichenden staatlichen Regulierung der Krankenhausfinanzierung war der Krankenhausbereich in den 1950er- und 1960er-Jahren chronisch unterfinanziert, was zu einer Überalterung der Bausubstanz und unzureichender technischer Ausstattung führte. (BT-Drs. V/4230, S. 10, 25)
Die fehlenden Möglichkeiten, ihre laufenden Kosten und die Kosten für Investitionen über Pflegesätze zu finanzieren (Tuschen u. Trefz 2004) sowie der enorme bauliche Nachholbedarf machten eine Reform notwendig, um Leistungen zu verbessern und die Beiträge zu stabilisieren. Mit dem im Jahr 1972 in Kraft getretenen und als Jahrhundertgesetz gepriesenen Krankenhausfinanzierungsgesetz (KHG), trat der grundlegende und heute noch bestehende Systemwechsel zur wirtschaftlichen Sicherung der hochdefizitären Kliniken und zur Beseitigung des enormen baulichen Nachholbedarfs ein. Die bis dahin geltende monistische Finanzierung wurde durch eine duale Krankenhausfinanzierung abgelöst. Dabei wurde das Selbstkostendeckungsprinzip als Grundsatz für die Vergütung von Krankenhausleistungen festgeschrieben. Die Vergütung der Betriebskosten erfolgte über tagesgleiche Pflegesätze, wobei diese durch staatlich festgelegte Höchstgrenzen fixiert waren. Die Investitionskosten werden seitdem über die Bundesländer finanziert. Dabei sollten Krankenhausträger innerhalb der Zielvorstellungen von Bund und Länder „weitgehende Dispositionsfreiheit und damit die Möglichkeit der Entfaltung eigener Initiativen, auf die gerade im Krankenhausbereich nicht verzichtet werden kann, erhalten“. (BT-Drs. VI/1874, S. 10) Insoweit wurden Krankenhäuser als gemeinwohlorientierte Einrichtungen der sozialstaatlichen Daseinsvorsorge angesehen, die keinem Markt ausgesetzt werden dürfen und wirtschaftlich zu sichern sind, sofern sie als bedarfsgerecht in den Krankenhausplan des Landes aufgenommen wurden.
Das Krankenhausfinanzierungsgesetz verfehlte seine Wirkung nicht. So stiegen die Ausgaben der gesetzlichen Krankenkassen in den Jahren 1973 und 1974 um jährlich 25%. Dieser Entwicklung folgte der Ruf der Kostendämpfungspolitik, die bis heute anhält.
Mit der Gründung der heutigen Sana Kliniken AG im Jahr 1976 wollten gerade die privaten Krankenversicherungen eine Antwort auf die damalige wirtschaftliche Misere geben und zeigen, dass Krankenhäuser für alle Patienten medizinische und pflegerische Leistungen auf hohem Niveau anbieten und gleichzeitig wirtschaftlich erfolgreich geführt werden können. Dies war der erste Impuls, eine Gegenposition zur reinen Staatsmedizin aufzubauen. Die Strategie bestand darin, bestandsgefährdete, jedoch bedarfsgerechte Krankenhäuser zu übernehmen oder sich daran zu beteiligen, um so einen Beitrag zum Erhalt der Trägervielfalt zu leisten.
Obwohl bereits im Jahr 1976 die heutige Sana Kliniken AG das erste Krankenhaus als Hauptgesellschafterin übernommen hat, wuchs Sana in den ersten Jahren sehr langsam. Gerade die Diskussion, dass der Betrieb von Krankenhäusern eine Daseinsvorsorge und damit eine öffentliche Aufgabe sei, führte dazu, dass die steigenden Verluste durch die Kommunen ausgeglichen wurden. Das bestehende Vergütungssystem, mit einem auch nach der Krankenhausreform von 1972 bestehenden Ausgleich von Mehrkosten, förderte kein wirtschaftliches Vorgehen. Zuerst erwarb Sana nur Allgemeinkrankenhäuser aus nichtkommunaler Trägerschaft. Ab 1984 erfolgte mit dem städtischen Allgemeinkrankenhaus Hürth die erste Übernahme eines kommunalen Krankenhauses.
Marktwirtschaftlicher Umbau des Krankenhaussektors
Bereits zu Beginn der 1980er-Jahre zeigte sich, dass der mit der Einführung des KHG verfolgte Zweck, die Krankenhäuser wirtschaftlich zu sichern, um eine bedarfsgerechte Versorgung der Bevölkerung mit leistungsfähigen Krankenhäusern zu gewährleisten und zu sozial tragbaren Pflegesätzen beizutragen, nicht erreicht wurde (BT-Drs. 9/570). Die Regelungen des Krankenhausfinanzierungsgesetzes von 1972 haben zwar wesentlich dazu beigetragen, Umfang und Qualität der Krankenhausversorgung zu verbessern, jedoch sind gleichzeitig ab dem Jahr 1980 die Ausgaben der gesetzlichen Krankenversicherung wieder deutlich stärker gestiegen als die beitragspflichtigen Arbeitsentgelte (Grundlöhne) der Versicherten.
Damit setzte Anfang der 1980er-Jahre ein grundlegender Wandel krankenhauspolitischer Orientierungen hin zu einem marktwirtschaftlichen Umbau des Krankenhaussektors ein. Mit dem 1985 in Kraft getretenen Krankenhaus-Neuordnungsgesetz verabschiedete sich die Krankenhausfinanzierung von dem reinen Selbstkostendeckungsprinzip. Die Pflegesätze wurden erstmals zwischen den gesetzlichen Krankenkassen und den Krankenhausträgern prospektiv verhandelt und lediglich im Rahmen der flexiblen Budgetierung aufgrund von Leistungsveränderungen ausgeglichen. Dadurch sollten wichtige Anreize zu einer wirtschaftlichen Betriebsführung der Krankenhäuser geschaffen und damit Krankenhäusern die Möglichkeit eröffnet werden, Gewinne zu erzielen. Als notwendiges Äquivalent zu dieser Chance sieht das Gesetz aber auch vor, dass Krankenhäuser für Verluste, insbesondere Verluste, die auf Unwirtschaftlichkeit zurückzuführen sind, selbst einstehen müssen. (BT-Drs. 10/2029) Damit gerieten Krankenhäuser zunehmend unter Druck, ihre Leistungserbringung wirtschaftlich zu erbringen.
Diese gesetzliche Entwicklung eröffnete Sana die Chance, die Managementfähigkeiten nicht nur den eigenen Krankenhäusern, sondern auch an die Krankenhäuser weiterzugeben, die insbesondere aus politischen Gründen an keiner Übernahme der Mehrheitsanteile interessiert waren. Gleichzeitig hat Sana bereits zahlreiche Dienstleistungsangebote für Krankenhäuser – vom medizintechnischen Know-how und Service über zentralen Einkauf bis zu Krankenhausreinigung und Speiseversorgung – aufgebaut und zentral teilweise in eigenen Tochtergesellschaften gebündelt. Um diese Dienstleistungen hochprofessionell anbieten zu können, erfolgt der Aufbau dieser Gesellschaften in der Regel unter Beteiligung fachlich spezialisierter Minderheitsgesellschafter. Sobald das Know-how in der Gesellschaft vorhanden war, wurden diese dann allein weiter geführt. Dieses Leistungssegment entwickelte sich unter den wirtschaftlichen Rahmenbedingungen rasant und ist heute noch ein wesentlicher Baustein der akutstationären Versorgung, und das nicht nur für Kliniken in eigener Trägerschaft. Aufgrund der Komplexität dieser Dienstleistungen konnte das B2B-Geschäft in den letzten Jahren weiter ausgebaut werden.
Der wirtschaftliche Druck verschärfte sich durch das 1992 verabschiedete Gesundheitsstrukturgesetz. Ende 1992 war der durchschnittliche Beitragssatz der gesetzlichen Krankenversicherungen auf 13,4% angestiegen und die gesetzliche Krankenversicherung befand sich in einer schweren Finanzkrise. Mit dem Gesundheitsstrukturgesetz wurde das Selbstkostendeckungsprinzip abgeschafft und mit der Einführung von Fallpauschalen und Sonderentgelten der Einstieg in ein Preismodell vollzogen. Damit wurde im Krankenhaus der marktwirtschaftliche Umbau fortgesetzt und ein Paradigmenwechsel zur Stärkung wettbewerblicher Elemente eingeleitet. Gleichzeitig eröffnete das Gesundheitsstrukturgesetz durch die Möglichkeit des ambulanten Operierens im Krankenhaus den Wettbewerb mit den niedergelassenen Ärzten.
Erst mit dieser Reform nahm die Privatisierung von Krankenhäusern im Laufe der 1990er- und 2000er-Jahre Fahrt auf. Waren 1991 noch 359 Krankenhäuser in privater Trägerschaft, so waren es 2001 bereits 527 Krankenhäuser. Der Hauptgrund der Privatisierung waren im Wesentlichen defizitäre Betriebsergebnisse sowie Investitionsrückstände öffentlicher Träger, die diese nicht mehr finanzieren konnten oder wollten.
Bei Sana stieg der Anteil der Kliniken in eigener Trägerschaft von 14 Kliniken im Jahr 1991 auf 21 im Jahr 2002. Gleichzeitig stieg unter diesem ökonomischen Druck die Nachfrage nach Managementleistungen. Hier stieg die Anzahl der Kliniken von 19 im Jahr 1991 auf 45 im Jahr 2002. Während bezogen auf den verantworteten Umsatz die Umsätze mit Kliniken in eigener Trägerschaft von 1999 allein bis März 2002 um 180 Mio. DM oder 90% stiegen, erhöhten sich diese im Bereich der Managementhäuser um 22%.
Marktwirtschaftlicher Wettbewerb als Instrument zur Sicherung finanzierbarer Gesundheitsleistungen
Mit dem GKV-Gesundheitsreformgesetz wurde im Jahr 2000 die Einführung eines flächendeckenden Fallpauschalensystems – des G-DRG-Systems – beschlossen. Offizielles Hauptziel der Einführung des G-DRG-Systems war es, durch die leistungsgerechte und transparente Vergütung eine wirtschaftlichere Versorgung der Bevölkerung mit stationären Leistungen zu ermöglichen und mehr Transparenz über Leistungen und Kosten der Krankenhäuser zu erhalten sowie die Ausgaben der GKV durch Erschließung von Wirtschaftlichkeitsreserven zu stabilisieren (BT-Drs. 14/1245). Bis 2003 erfolgte die Umstellung auf das G-DRG-System budgetneutral. Ab dem Jahr 2004 waren alle somatischen Krankenhäuser verpflichtet, ihre Leistungen nach dem G-DRG-System abzurechnen. Von 2005 bis 2009 dauerte die sogenannte Konvergenzphase, also die Angleichung der krankenhausindividuellen Preise – und damit der Krankenhausbudgets – an landesweit einheitliche Preise.
Damit erfolgte eine vollständige marktwirtschaftliche Neuausrichtung der Krankenhausvergütung und eine endgültige Ablösung des Selbstkostendeckungsprinzips. Krankenhäuser konnten nicht mehr ihre individuellen Kostenstrukturen in Budgetverhandlungen einbringen. Die Vergütung der DRG orientierten sich an den Durchschnittskosten der Krankenhäuser. Dabei war bereits systemimmanent angelegt, dass Krankenhäuser, deren tatsächlichen Kosten über den Durchschnittskosten lagen, mit der Einführung des G-DRG-Systems mit Budgetkürzungen rechnen mussten. Hierdurch, aber auch durch die überwiegend defizitäre Finanzlage der öffentlichen Haushalte ist der ökonomische Druck auf die Krankenhäuser weiter gestiegen. Um die wirtschaftliche Situation der Krankenhäuser zu verbessern, lag der Fokus bisher auf der Optimierung von Prozessen und der Kostensenkung. Da mit der Einführung des G-DRG-Systems die Leistungen aber mengenabhängig vergütet wurden, mussten sich Kliniken nun auch hinsichtlich des Leistungsspektrums und der Leistungsentwicklung strategisch ausrichten. Viele Krankenhausträger standen somit vor der Herausforderung, ohne ausreichende Investitionsmittel zukunftsfähige Konzepte für die regionale Krankenhausversorgung zu entwickeln. Dies führte zu einer verstärkten Privatisierung öffentlicher Krankenhäuser sowie zu einem erhöhten Konzentrationsprozess in der Krankenhauslandschaft.
Mit dem Fokus auf einer strategischen, anorganischen Wachstumsstrategie verzeichnete Sana in den Jahren 2003 bis 2019 ein starkes anorganisches Wachstum. Die in eigener Trägerschaft befindlichen Kliniken erhöhten sich von 2002 bis 2017 um 32 Krankenhäuser auf 53. Gleichzeitig verringerten sich, insbesondere auch aufgrund einer neuen notwendigen strategischen Ausrichtung, die im Management geführten Kliniken von 45 Kliniken auf 7. Krankenhäuser mussten ihr Leistungsspektrum im Verbund neu ausrichten und Schwerpunkte bilden. Dies führte dazu, dass Sana in der strategischen Ausrichtung den Schwerpunkt auf den Betrieb eigener Kliniken gelegt hat. Darüber hinaus hat Sana, insbesondere auch durch den Erwerb von orthopädischen Fachkliniken und Herzzentren sein Leistungsspektrum geschärft und konnte so seinen Umsatz von 456 Mio. Euro im Jahr 2002 auf 2,841 Mrd. Euro im Jahr 2019 steigern, und das obwohl der Gesetzgeber zur Leistungsbegrenzung im Jahr 2017 den Fixkostendegressionsabschlag eingeführt hat, wonach Kliniken bei Leistungssteigerungen ein dreijähriger Abschlag in Höhe von 35% hinnehmen mussten.
Aktuell werden wieder Forderungen nach einer Abkehr vom wettbewerbsorientierten Vergütungssystem laut. Erste Anzeichen hierfür sind bereits mit der Etablierung des Pflegebudgets sowie mit der durch das Krankenhausversorgungsverbesserungsgesetz eingeführte Vorhaltevergütung gesetzlich verankert. Unter den finanziellen Rahmenbedingungen und dem Postulat der Beitragsstabilität wird man auch zukünftig das Finanzierungssystem zwischen ordnungspolitischer Notwendigkeit und marktwirtschaftlichem Wettbewerb austarieren.
Von der Finanzierung zur qualitätsorientierten Leistungssteuerung
Mit der Einführung des G-DRG-Systems wurde bereits darauf hingewiesen, dass der zu erwartende Rückgang in der Verweildauer mit einer deutlichen „Mehrbelastung der ambulanten, stationären, ärztlichen und pflegerischen Nachsorgestrukturen“ (Sachverständigenrat 2000/01) zu rechnen ist.
Bereits seit 1993 ist das ambulante Operieren (AOP) an Krankenhäusern in Deutschland mit dem klaren Ziel der Reduzierung vollstationärer Krankenhausbehandlungen möglich (BT-Drs 12/3608), wobei der Grad der Ambulantisierung begrenzt war.
Mit dem GKV-Gesundheitsreformgesetz von 2000 wurde das AOP-Leistungsspektrum erweitert. Gleichzeitig wurde eine bessere Verzahnung von ambulanter und stationärer Versorgung angestrebt. So wurden die Rahmenbedingungen für den Aufbau der Integrierten Versorgung geschaffen, nach denen Krankenkassen Verträge für Einzelne bzw. Gruppen von Leistungserbringern und Krankenhäusern abschließen können. Dennoch blieben die starren Sektorengrenzen bestehen. Die Verträge zur integrierten Versorgung erwiesen sich in der Praxis als äußerst schwierig (BT-Drs. 15/1525), sodass mit dem 2003 beschlossenen Gesetz zur Modernisierung der gesetzlichen Krankenversicherung (GKV-Modernisierungsgesetz – GMG), eine weitreichende Neuregelung eingeführt wurde. Gleichzeitig wurden mit dem GMG Medizinische Versorgungszentren als Form der integrierten Versorgung zur vertragsärztlichen Versorgung im Rahmen der vertragsärztlichen Bedarfsplanung zugelassen (BT-Drs. 15/1525). Diese können sowohl in Organisationsformen des öffentlichen Rechts als auch Organisationsformen privaten Rechts, wie z.B. als GmbH oder AG, geführt werden, wobei Träger eines Medizinischen Versorgungszentrums alle zugelassenen Leistungserbringer nach dem SGB V sein können. Damit bestand nun auch für Krankenhäuser die Möglichkeit, verstärkt Leistungen im ambulanten Sektor anzubieten.
Infolgedessen spielten neue Versorgungsformen und Vernetzungen mit anderen Bereichen zunehmend eine größere Rolle. Auch gewann die sektorübergreifende Kooperation immer mehr an Bedeutung. Bereits 2001 gründete Sana gemeinsam mit der Maria Hilf GmbH/St. Elizabeth-Stiftung die MLZ GmbH (Medizinisches Leistungszentrum) in Hagen-Haspe, um das von der Schließung bedrohte Hospital zum heiligen Geist in eine moderne kurzstationäre und ambulante Einrichtung umzuwandeln. Mit der Übernahme der 75,1% an der Sana Kliniken Berlin-Brandenburg GmbH (vormals Paritätischer Unternehmensverbund gGmbH) übernahm Sana auch die Tochtergesellschaft Sana Gesundheitszentren Berlin Brandenburg GmbH und erweiterte mit der Übernahme ehemaliger Polikliniken das ambulante Leistungsspektrum. Gleichzeitig erfolgte bereits damals eine enge Verzahnung des stationären und ambulanten Sektors. Ein Projekt mit Modellcharakter war die Eröffnung der Praxisklinik Travemünde im Jahr 2005. In den Folgejahren baute Sana dieses ambulante Geschäftsfeld immer weiter aus.
Trotz zahlreicher Reformen im Gesundheitswesen, die die Ambulantisierung stationärer Leistungen, die Konzentration stationärer Leistungen sowie die sektorübergreifende Versorgung vorantreiben sollten, erfolgte die Veränderung in der Praxis nur schleppend. Auch viele leistungsspezifische, regulatorische Vorgaben, wie z.B. die Strukturvorgaben des G-BA, die Festlegung von Mindestmengen oder die Erweiterung des AOP-Katalogs, führten zu punktuellen Veränderungen. Auch vor dem Hintergrund, dass Deutschland im OECD-Vergleich eine sehr hohe Krankenhausdichte mit einer hohen Bettenzahl bei einer gleichzeitig geringen Auslastung (OECD/European Observatory on Health Systems and Policies 2019) hat, zeichnete sich eine grundlegende Gesundheitsreform ab, die zu einer Veränderung in Richtung zunehmender Ambulantisierung von Leistungen sowie die Reduzierung der Anzahl der Kliniken zusammen mit einer Spezialisierung und Zentralisierung der Krankenhäuser tendierte.
Um den vorgenannten Herausforderungen zu begegnen, hat der Deutsche Bundestag 2024 das Gesetz zur Verbesserung der Versorgungsqualität im Krankenhaus und zur Reform der Vergütungsstrukturen (Krankenhausversorgungsverbesserungsgesetz – KHVVG) verabschiedet. Sana hat bereits frühzeitig auf die sich abzeichnenden Veränderungen reagiert und seit 2017 sein Portfolio mit dem Blick auf eine fachbezogene, vollumfängliche sektorenübergreifende und regionale Versorgung angepasst. In diesem Zusammenhang hat Sana sowohl stationäre Standorte geschlossen, als auch Einrichtungen zur besseren regionalen Vernetzung in andere Trägerschaften überführt und gleichzeitig das ambulante Geschäftsfeld kontinuierlich ausgebaut. Mit der Übernahme der Mehrheitsanteile der Med 360° Gruppe entwickelte sich das Umsatzvolumen von 13 Mio. Euro im Jahr 2005 auf über 330 Mio. Euro im Jahr 2024.
Der Reformprozess wird weitergehen. Neben der Forderung, die ambulante Bedarfsplanung in die Krankenhausplanung einzubeziehen (Bundesministerium für Gesundheit 2025), zeichnet sich perspektivisch eine stärkere Verknüpfung sowohl der ambulanten und stationären Versorgung als auch die Gesundheitsförderung und Prävention, Rehabilitation, Pflege, aber auch der Arzneimittelversorgung ab.
Um sich diesen Herausforderungen zu stellen und den Patienten ein vollständiges Angebot aus einer Hand bieten zu können, hat Sana seit 2017 das Geschäftsmodell erweitert. Anhand der Patient Journey wurden neue Geschäftsfelder wie die Prävention, aber auch die Versorgung der Patienten mit Heil- und Hilfsmitteln aufgebaut.
Die Positionierung in einem regulierten Markt wie dem Gesundheitswesen macht es nicht nur erforderlich, den medizinischen Fortschritt und Marktrends zu beobachten. Ein wesentlicher Erfolgsfaktor ist die aktive und laufende Auseinandersetzung mit regulatorischen Tendenzen, um hierauf in der strategischen Ausrichtung rechtzeitig reagieren zu können.
Autorin: Irmgard Wübbeling
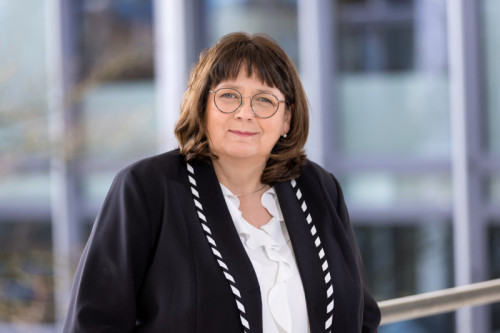 Irmgard Wübbeling ist seit April 2017 als Chief Financial Officer (CFO) Mitglied des Vorstands der Sana Kliniken AG. Die Diplom-Kauffrau begann ihre Karriere bei den Sana Kliniken 2007 als Geschäftsführerin der Sana Kliniken Berlin-Brandenburg GmbH und fungierte ab 2014 zusätzlich als Regionalgeschäftsführerin für Berlin, Brandenburg und Mecklenburg-Vorpommern. Die Steuerberaterin und Wirtschaftsprüferin war zuvor stellvertretende kaufmännische Direktorin und Leiterin Finanz- und Rechnungswesen bei der Westfälischen Klinik für Psychiatrie, Psychotherapie, Psychosomatik und Neurologie in Gütersloh.
Literatur
- BT-Drs 15/1525 Entwurf eines Gesetzes zur Modernisierung der gesetzlichen Krankenversicherung (GKV-Modernisierungsgesetz – GMG), S. 74, 129ff.
- BT-Drs. 10/2029 Entwurf eines Gesetzes zur Neuordnung der Krankenhausfinanzierung, S. 25
- BT-Drs. 12/3608 Entwurf eines Gesetzes zur Sicherung und Strukturverbesserung der gesetzlichen Krankenversicherung (Gesundheits-Strukturgesetz), S. 102
- BT-Drs. 14/1245 Gesetzentwurf der Fraktionen SPD und BÜNDNIS 90/DIE GRÜNEN Entwurf eines Gesetzes zur Reform der gesetzlichen Krankenversicherung ab dem Jahr 2000 (GKV-Gesundheitsreform 2000)
- BT-Drs. 9/570 Entwurf eines Gesetzes zur Änderung des Gesetzes zur wirtschaftlichen Sicherung der Krankenhäuser und zur Regelung der Krankenhauspflegesätze (Krankenhaus-Kostendämpfungsgesetz, S. 13)
- BT-Drs. V/4230 Bericht der Bundesregierung an den Deutschen Bundestag gemäß Beschluß des Deutschen Bundestages vom 1. Juli 1966 (Drucksache V/784) über die finanzielle Lage der Krankenanstalten in der Bundesrepublik, S. 10, S 25
- BT-Drs. VI/1874 Entwurf eines Gesetzes zur wirtschaftlichen Sicherung der Krankenhäuser und zur Regelung der Krankenhauspflegesätze S. 10
- Bundesministerium für Gesundheit (2025) Pressemitteilung vom 7. März 2025. URL: https://www.bundesgesundheitsministerium.de/themen/krankenhaus/regierungskommision-krankenhausversorung.html (abgerufen am 26.06.2025)
- OECD/European Observatory on Health Systems and Policies (2019) Deutschland: Länderprofil Gesundheit 2019, State of Health in the EU, OECD Publishing, Paris/European Observatory on Health Systems and Policies, Brussels
- Sachverständigenrat für die Konzertierte Aktion im Gesundheitswesen (2000/2001) Bedarfsgerechtigkeit und Wirtschaftlichkeit Band I Zielbildung, Prävention, Nutzerorientierung und Partizipation, Gutachten 2000/2001, S. 92
- Tuschen K, Trefz U (2004) Krankenhausentgeltgesetz, Kohlhammer Verlag